Évaluez les dirigeants d’un deal avec la même rigueur que sa due diligence financière.
Pré-close ou post-close. Rapport livré en 15 jours ouvrés, compressible à 10 sur un closing serré. Pour les fonds (VC, PE), family offices et opérateurs de build-up qui veulent un angle managérial défendable devant leur comité d’investissement.
3 portes, une même lecture du collectif dirigeant.
Que vous évaluiez une cible, prépariez une levée ou lisiez votre propre équipe, le HRS Flash lit la santé du collectif dirigeant en 12 minutes. 21 questions, 7 dimensions, un rapport.
Évaluez les dirigeants d’un deal
Vous instruisez un investissement. Faites instruire l’angle managérial de la cible avec la même rigueur que l’angle financier, défendable devant votre comité d’investissement.
HRS Flash investisseurTestez votre compatibilité investisseur
Vous préparez une levée. Avant de présenter votre dossier aux fonds, obtenez une lecture structurée de votre équipe fondatrice, ce que les fonds regardent vraiment au-delà du deck : alignement des fondateurs, vélocité de décision, maturité de gouvernance.
HRS Flash startupVoyez clair dans votre collectif dirigeant
Vous dirigez l’entreprise. Obtenez une lecture initiale et structurée de votre équipe de direction, ses points d’appui et ses zones de vigilance, avant de décider.
HRS Flash entrepriseL’angle managérial reste la pièce manquante de la due diligence.
Sur un deal mid-market, vous mobilisez une DD financière, juridique, commerciale, ESG et souvent technique. Plusieurs angles structurés, des budgets dédiés, des conseils spécialisés. L’angle managérial, lui, reste traité à part : un dîner de closing, 2 références téléphoniques, une intuition de management partner.
La littérature spécialisée converge : le facteur humain est un déterminant majeur des échecs post-investissement. Mésalignement du CEO sur la thèse, équipe sous-dimensionnée, conflit d’associés, succession ratée. C’est l’angle le plus documenté dans les retours d’expérience, et le moins instrumenté dans les budgets de DD.
Psycomet Capital répond à ce trou méthodologique avec une logique de souscripteur de risque, pas de cabinet RH. La différence est radicale : on ne mesure pas des potentiels, on instrumente une décision d’investissement.
Estimations sectorielles convergentes : ghSMART, Bain & Co., Heidrick & Struggles, McKinsey Leadership Advisory. Études américaines portant principalement sur le LBO mid et large-cap, ordres de grandeur à interpréter avec prudence selon contexte de deal.
Conçu pour ceux qui engagent leur signature.
Pour les fonds d’investissement, du capital-risque au capital-développement, et les family offices qui assument une thèse et veulent une lecture managériale aussi instrumentée que leur DD financière.
Fonds de Private Equity
Small-cap et mid-cap français, tickets 2 à 30 M€. Avant LOI, en data room, ou en post-closing 100 jours. En coordination avec votre conseil financier ou en autonomie. Dont opérations de build-up (évaluation des équipes de chaque cible ajoutée) et plateformes consolidatrices.
Family offices investisseurs directs
Investissements en direct dans des PME et ETI familiales, opérations patrimoniales, transmissions intergénérationnelles. Lecture des dynamiques familiales incluse. Dont holdings multi-activités (évaluation périodique des CEO de filiales, rotation, succession).
Comment l’évaluation pèse concrètement sur la décision.
Scénario illustratif : voici ce qu’une mission type permet de sécuriser sur un deal mid-cap.
Scénario illustratif. Aucun fonds, secteur ou dirigeant réel n’est décrit. Les détails sectoriels et chiffrés sont représentatifs de la classe de deal visée.
Aligné sur votre calendrier closing.
15 jours ouvrés en standard, compressible à 10 jours sur un closing serré. Aligné avec votre deal team, votre conseil M&A, votre comité d’investissement.
Cadrage avec votre deal team
30 minutes en visio. Périmètre des dirigeants à évaluer (CEO seul, ou binôme CEO/CFO, ou C-suite 3-5 personnes). Thèse d’investissement et zones de risque pressenties. Calendrier closing. Confidentialité, NDA, transmission sécurisée.
AssessFirst à distance, 25 minutes par dirigeant
Chaque dirigeant évalué reçoit un lien personnel sécurisé. Passation à son rythme sur 5 jours. Chaque dirigeant sait qu’une évaluation est commandée dans le cadre de l’opération, et pourquoi. Si la confidentialité du deal l’exige, le nom du fonds est couvert par le NDA jusqu’à la LOI, avec son accord (consentement explicite + RGPD).
Entretien expert, 1 h 30 par dirigeant
Conduit personnellement par Hugues. Croisement avec la mesure psychométrique. Exploration des contextes de réussite et d’échec passés. Lecture de l’alignement avec la thèse d’investissement annoncée.
Analyse systémique du binôme ou du CODIR
Si plusieurs dirigeants évalués : lecture des dynamiques de pouvoir, complémentarités réelles, points de friction prévisibles. Si CEO seul : lecture de son contexte managérial perçu.
Rapport HRS managérial + 1 h de restitution à la deal team
Livraison en canal sécurisé. Restitution en visio avec le partner et l’associé sur le deal : des décisions structurantes à arbitrer dans le plan 100 jours, points de vigilance immédiats, sujets à explorer en GO/NO-GO.
Un rapport signé, défendable, aligné deal team.
15 à 20 pages, lecture en 15 minutes pour le partner, en 45 pour le management consultant. Au cœur du rapport, les décisions structurantes à intégrer dans le plan 100 jours : qui renforcer, qui repositionner, qui accompagner de près. Pas une liste de constats, des décisions à acter.
Qui porte votre livrable.
Pendant 4 ans chez AIG, j’ai souscrit du risque tous les jours. C’est sur cette même posture qu’est construit Psycomet Capital : on ne mesure pas des potentiels, on instrumente une décision d’investissement.
Hugues Souron, président-fondateur
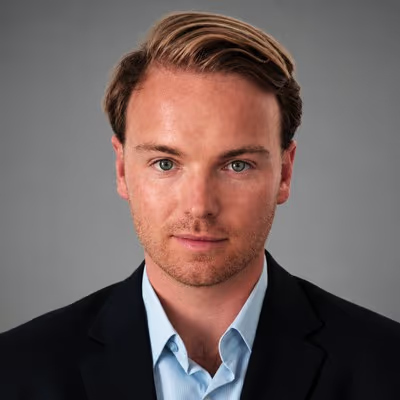
Près de 10 ans en gestion du risque dans l’assurance, dont 4 ans chez AIG (Graduate Program 2 ans, puis souscription et inspection commerciale). Passages chez SIACI Saint-Honoré, L’Oréal et Abeille Assurance. Mène l’entretien expert, la triangulation et la restitution à la deal team. Signe chaque rapport.
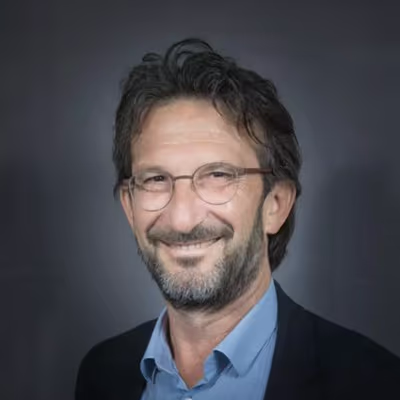
Ingénieur polytechnicien. Garantit la rigueur statistique du score HRS, la pondération des dimensions, la défendabilité de la méthode.
Un rapport qui tient devant un comité d’investissement et un LP.
Évaluer un dirigeant en 2026 exige un cadre méthodologique et légal sérieux. La méthode Psycomet est construite pour soutenir l’examen d’un Limited Partner ou d’un comité d’investissement : un cadre de lecture et d’aide à la décision, documenté et traçable, pas une garantie juridique.
Les exigences du règlement IA, anticipées
Le règlement européen sur l’IA encadre les outils d’aide à la décision liés à l’emploi à compter du 2 décembre 2027. Le HRS en applique dès aujourd’hui les principes, par précaution : supervision humaine explicite, transparence sur les sources et les pondérations, documentation de la méthode.
Consentement explicite
Chaque dirigeant évalué donne un consentement formel avant passation. Transmission des données en canal sécurisé. Conservation limitée. Droit d’accès et de rectification documenté.
Un cadre documenté
Méthodologie documentée, sources citées, pondérations explicites, signature humaine. Un cadre de lecture et d’aide à la décision, pas une garantie juridique : conçu pour éclairer un comité d’investissement ou un LP en due diligence.
On évalue avec lui, jamais à son insu.
Une évaluation managériale n’est légitime que si elle respecte la personne évaluée. Beaucoup d’évaluations commandées par des fonds sont vécus comme intrusifs : sources occultes, restitution opaque, dirigeant qui découvre ses points faibles dans un rapport qu’il ne verra jamais. Chez Psycomet, c’est l’inverse, et c’est non négociable.
Les questions que les deal teams nous posent.
À quel moment du deal intervenez-vous ? +
Comment vous articulez-vous avec notre conseil M&A et notre DD financière ? +
En quoi c’est différent d’une évaluation classique type Hogan ou MBTI ? +
Combien de dirigeants évaluez-vous par deal ? +
Quel ROI peut-on attendre ? +
Vous travaillez avec quels fonds ? +
Combien ça coûte ? +
Que se passe-t-il si le dirigeant évalué refuse la passation ? +
Présentez votre deal.
Réponse personnelle sous 48 h, puis cadrage de 30 minutes avec votre deal team, sous NDA si vous le souhaitez. Vous décrivez le deal et les dirigeants concernés, nous vous disons si Psycomet Capital est pertinent et sous quel format.
Présenter un deal →